Domain kjoy.de kaufen?
Wir ziehen mit dem Projekt
kjoy.de um.
Sind Sie am Kauf der Domain
kjoy.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kjoy.de kaufen?
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
Ähnliche Suchbegriffe für EStG
Top-Angebote
Produkte zum Begriff EStG:
-
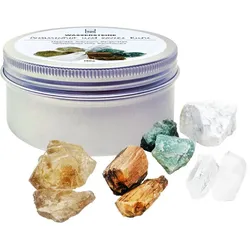
Wassersteine »Gelassenheit und innere Ruhe«Wasserstein-Set »Gelassenheit und innere Ruhe« Magnesit, Aventurin, Bergkristall, versteinertes Holz und Rauchquarz helfen Stress abzubauen, Sorgen loszulassen und leichter in den Schlaf zu kommen. Die erdende Wirkung dieses Steinmixes gleicht Stimmungsschwankungen aus und ordnet aufgewühlte Gefühle und Gedanken. Verspannungen werden gelöst und Sie können neue Kraft schöpfen. Die verwendeten Bergkristall-Spitzen haben eine noch höhere Schwingung als die Rohsteine. Das Set ist ausreichend für 1-1,5 Liter Wasser. Für Ihr Wasserstein-Set verwenden wir ausschließlich Rohsteine. Sie sind aus unserer Erfahrung von höherer Energie und im Gegensatz zu Trommelsteinen garantiert unbehandelt. Unsere sämtlichen Wassersteine sind weder geölt, gefärbt, gewachst, gebrannt, imprägniert, bestrahlt oder sonst wie behandelt. Sie bekommen die unverfälschte Urform und Urkraft - so wie sie in der Erde gefunden wurden. Die Sets werden in einer stabilen Metalldose geliefert - hier können die Wassersteine hygienisch aufbewahrt werden, wenn sie einmal nicht im Einsatz sind. Eine ausführliche Anleitung zur Herstellung von Edelsteinwasser und zur Reinigung und Pflege Ihrer Steine ist natürlich auch enthalten.16,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
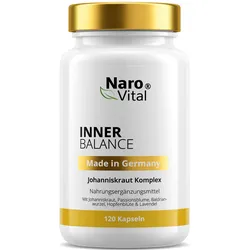
NaroVital Inner Balance ‚Äì Für mehr Ruhe & innere AusgeglichenheitProduktinformationen Stress, Reizüberflutung und die dunkle Jahreszeit k√∂nnen K√∂rper und Geist belasten. NaroVital Inner Balance kombiniert ausgewählte Pflanzenextrakte mit wichtigen Vitaminen zur Unterstützung von Wohlbefinden, Psyche und Nervensystem. Die sorgfältig abgestimmte Formel enthält unter anderem Baldrian, Hopfenblüte, Lavendel, Passionsblume und Johanniskraut ‚Äì ergänzt durch essenzielle Mikronährstoffe wie Vitamin B12, Folsäure und Vitamin D. Natürliche Unterstützung für stressige Zeiten Die enthaltenen Kräuter sind seit Langem für ihre traditionelle Verwendung bekannt und machen NaroVital Inner Balance zum idealen Begleiter für entspannte Momente im Alltag und mehr innere Balance. Mit Baldrian, Hopfenblüte und Lavendel Ergänzt durch Passionsblume und Johanniskraut Ideal für entspannte Abendroutinen und mehr Wohlbefinden Unterstützung für Psyche & Nervensystem Vitamin B12 und Folsäure tragen zur Verringerung von Müdigkeit und Ermüdung bei und unterstützen eine normale psychische Funktion. Zusätzlich trägt Vitamin B12 zu einer normalen Funktion des Nervensystems bei. Vitamin D ergänzt die Formel sinnvoll und unterstützt die normale Funktion des Immunsystems. Vorteile auf einen Blick: Mit Baldrian, Lavendel, Hopfen und Passionsblume Ergänzt durch Johanniskraut Vitamin B12 und Folsäure unterstützen die psychische Funktion Unterstützt Nervensystem und Wohlbefinden Vitamin D trägt zur normalen Funktion des Immunsystems bei Ideal für stressige oder belastende Phasen Nährwertangaben: Nährwerte Pro 2 Kapseln *RM Vitamin B12 2,5 ¬μg 100% Vitamin D3 5 ¬μg 100% Folsäure 200 ¬μg 100% Passionsblumen Extrakt 300 mg ** Johanniskraut Extrakt 250 mg ** Baldrianwurzel Extrakt 200 mg ** Hopfenblüten Extrakt 50 mg ** Lavendel Extrakt 50 mg ** * Referenzmenge nach Verordnung 1169/2011/EG** Keine Empfehlung vorhanden Anwendung Deine tägliche Routine 120 Kapseln Eine Dose enthält 120 rein pflanzliche Kapseln ‚Äì ideal für die tägliche Versorgung über zwei Monate. 1x täglich 2 Kapseln Täglich 2 Kapseln mit ausreichend Flüssigkeit einnehmen ‚Äì idealerweise gemeinsam zu einer Mahlzeit, egal ob morgens, mittags oder abends. Versorgung für 60 Tage Mit der empfohlenen Tagesdosis reicht eine Packung für volle 60 Tage. Einfache Einnahme Mit einem großen Glas Wasser einnehmen. Bei Bedarf k√∂nnen die Kapseln ge√∂ffnet und der Inhalt einfach in Speisen oder Getränke eingerührt werden. Hinweise Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene, abwechslungsreiche Ernährung und eine gesunde Lebensweise. Die empfohlene tägliche Verzehrmenge darf nicht überschritten werden. Außerhalb der Reichweite von kleinen Kindern aufbewahren. Bitte trocken, lichtgeschützt und nicht über 25 ¬∞C lagern. Inhaltsstoffe Passionsblumen Extrakt, Johanniskraut Extrakt, Baldrianwurzel Extrakt, Hydroxypropylmethylcellulose (Kapselhülle), Hopfenblüten Extrakt, Lavendel Extrakt, Cholecalciferol, Folsäure (Pteroylmonoglutaminsäure), Methylcobalamin. Herstellerinformationen BG Products GmbHKimmelgarten 767661 KaiserslauternDeutschland info@narovital.comhttps://narovital.com20,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Thesaurierungsbegünstigung nach § 34a EStG im direkten Vergleich zum Optionsmodell. Eine kritis, Fachbücher von Simon KonleMasterarbeit aus dem Jahr 2023 im Fachbereich BWL - Rechnungswesen, Bilanzierung, Steuern, Note: 1,3, Hochschule Aalen, Sprache: Deutsch. Abstract: Das Ziel dieser Arbeit ist es, einen Überblick über die verschiedenen Problembereiche beider Regelungen zu geben. Da der Gesetzgeber durch die Einführung des Wachstumschancengesetzes versucht, einige dieser Problembereiche zu beheben, wird zudem die aktuelle Rechtsentwicklung betrachtet. Basierend auf diesen Entwicklungen sollen im Anschluss weitere Vorschläge zur Verbesserung erarbeitet werden, um abschliessend eine Beurteilung zu beiden Regelungen vornehmen zu können. Die Unternehmensbesteuerung in Deutschland beruht auf einem dualistischen System, wonach die Höhe der zu zahlenden Ertragssteuern massgeblich durch die Rechtsform eines Unternehmens bestimmt wird. Personengesellschaften werden nach dem Transparenzprinzip besteuert, was bedeutet, dass die Besteuerung auf Ebene des Gesellschafters mit dessen persönlichem Steuersatz erfolgt. Dieser kann im Spitzensteuersatz bis zu 45 % betragen. Kapitalgesellschaften hingegen unterliegen dem Trennungsprinzip. Dabei erfolgt zunächst eine Besteuerung auf Gesellschaftsebene mit ca. 30 %. Da Personengesellschaften nicht die Möglichkeit haben, Gewinne vorerst im Unternehmen zu belassen, um vorübergehend einer niedrigeren Gesamtsteuerbelastung zu unterliegen, führt dies zu einer Ungleichheit zwischen beiden Gesellschaftsformen. Um dieser Ungleichheit entgegenzuwirken, wurde die Thesaurierungsbegünstigung und das Optionsmodell eingeführt. Die Zielsetzung dieser beiden Regelungen besteht darin, eine Gleichstellung hinsichtlich der Besteuerung von Personen- und Kapitalgesellschaften zu erreichen, um Personengesellschaften sowohl im nationalen als auch im internationalen Wettbewerb zu stärken. In der praktischen Umsetzung zeigt sich jedoch, dass die Anwendungszahlen beider Regelungen hinter den Erwartungen zurückbleiben. Die mangelnde Attraktivität lässt sich besonders auf steuersystematische...48,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
Top-Angebote
Produkte zum Begriff EStG:
-
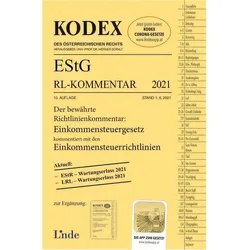
Bauer:KODEX EStG Richtlinien-Kommentar, Fachbücher von Manfred BauerKodex EStG Richtlinien-Kommentar 2021 15. Auflage, Stand 1.6.2021 Mit der App zum Gesetz Der bewährte Richtlinienkommentar zum Einkommensteuergesetz kommentiert mit den Einkommensteuerrichtlinien. Aktuell: EStR - Wartungserlass 2021, LRL - Wartungserlass 2021.70,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
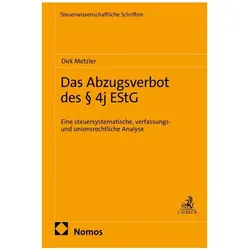
Das Abzugsverbot des § 4j EstG, Fachbücher von Dirk MetzlerDas Fachbuch "Das Abzugsverbot des § 4j EstG" von Dirk Metzler bietet eine umfassende Analyse des Abzugsverbots im deutschen Steuerrecht. Es beleuchtet die steuersystematischen, verfassungsrechtlichen und unionsrechtlichen Aspekte, die mit dieser Regelung verbunden sind. Mit 391 Seiten bietet das Buch eine detaillierte Auseinandersetzung mit den relevanten rechtlichen Rahmenbedingungen und deren praktischen Auswirkungen. Der kartonierte Einband sorgt für eine ansprechende und langlebige Präsentation des Werkes. Dieses Fachbuch richtet sich an Studierende, Praktiker und alle, die sich intensiv mit dem Thema Steuerrecht und dessen Implikationen auseinandersetzen möchten. Die erste Auflage stellt sicher, dass die Inhalte aktuell und relevant sind, um den Leserinnen und Lesern ein fundiertes Verständnis zu vermitteln.134,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wassersteine »Gelassenheit und innere Ruhe«Wasserstein-Set »Gelassenheit und innere Ruhe« Magnesit, Aventurin, Bergkristall, versteinertes Holz und Rauchquarz helfen Stress abzubauen, Sorgen loszulassen und leichter in den Schlaf zu kommen. Die erdende Wirkung dieses Steinmixes gleicht Stimmungsschwankungen aus und ordnet aufgewühlte Gefühle und Gedanken. Verspannungen werden gelöst und Sie können neue Kraft schöpfen. Die verwendeten Bergkristall-Spitzen haben eine noch höhere Schwingung als die Rohsteine. Das Set ist ausreichend für 1-1,5 Liter Wasser. Für Ihr Wasserstein-Set verwenden wir ausschließlich Rohsteine. Sie sind aus unserer Erfahrung von höherer Energie und im Gegensatz zu Trommelsteinen garantiert unbehandelt. Unsere sämtlichen Wassersteine sind weder geölt, gefärbt, gewachst, gebrannt, imprägniert, bestrahlt oder sonst wie behandelt. Sie bekommen die unverfälschte Urform und Urkraft - so wie sie in der Erde gefunden wurden. Die Sets werden in einer stabilen Metalldose geliefert - hier können die Wassersteine hygienisch aufbewahrt werden, wenn sie einmal nicht im Einsatz sind. Eine ausführliche Anleitung zur Herstellung von Edelsteinwasser und zur Reinigung und Pflege Ihrer Steine ist natürlich auch enthalten.16,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
Ähnliche Suchbegriffe für EStG
-
NaroVital Inner Balance ‚Äì Für mehr Ruhe & innere AusgeglichenheitProduktinformationen Stress, Reizüberflutung und die dunkle Jahreszeit k√∂nnen K√∂rper und Geist belasten. NaroVital Inner Balance kombiniert ausgewählte Pflanzenextrakte mit wichtigen Vitaminen zur Unterstützung von Wohlbefinden, Psyche und Nervensystem. Die sorgfältig abgestimmte Formel enthält unter anderem Baldrian, Hopfenblüte, Lavendel, Passionsblume und Johanniskraut ‚Äì ergänzt durch essenzielle Mikronährstoffe wie Vitamin B12, Folsäure und Vitamin D. Natürliche Unterstützung für stressige Zeiten Die enthaltenen Kräuter sind seit Langem für ihre traditionelle Verwendung bekannt und machen NaroVital Inner Balance zum idealen Begleiter für entspannte Momente im Alltag und mehr innere Balance. Mit Baldrian, Hopfenblüte und Lavendel Ergänzt durch Passionsblume und Johanniskraut Ideal für entspannte Abendroutinen und mehr Wohlbefinden Unterstützung für Psyche & Nervensystem Vitamin B12 und Folsäure tragen zur Verringerung von Müdigkeit und Ermüdung bei und unterstützen eine normale psychische Funktion. Zusätzlich trägt Vitamin B12 zu einer normalen Funktion des Nervensystems bei. Vitamin D ergänzt die Formel sinnvoll und unterstützt die normale Funktion des Immunsystems. Vorteile auf einen Blick: Mit Baldrian, Lavendel, Hopfen und Passionsblume Ergänzt durch Johanniskraut Vitamin B12 und Folsäure unterstützen die psychische Funktion Unterstützt Nervensystem und Wohlbefinden Vitamin D trägt zur normalen Funktion des Immunsystems bei Ideal für stressige oder belastende Phasen Nährwertangaben: Nährwerte Pro 2 Kapseln *RM Vitamin B12 2,5 ¬μg 100% Vitamin D3 5 ¬μg 100% Folsäure 200 ¬μg 100% Passionsblumen Extrakt 300 mg ** Johanniskraut Extrakt 250 mg ** Baldrianwurzel Extrakt 200 mg ** Hopfenblüten Extrakt 50 mg ** Lavendel Extrakt 50 mg ** * Referenzmenge nach Verordnung 1169/2011/EG** Keine Empfehlung vorhanden Anwendung Deine tägliche Routine 120 Kapseln Eine Dose enthält 120 rein pflanzliche Kapseln ‚Äì ideal für die tägliche Versorgung über zwei Monate. 1x täglich 2 Kapseln Täglich 2 Kapseln mit ausreichend Flüssigkeit einnehmen ‚Äì idealerweise gemeinsam zu einer Mahlzeit, egal ob morgens, mittags oder abends. Versorgung für 60 Tage Mit der empfohlenen Tagesdosis reicht eine Packung für volle 60 Tage. Einfache Einnahme Mit einem großen Glas Wasser einnehmen. Bei Bedarf k√∂nnen die Kapseln ge√∂ffnet und der Inhalt einfach in Speisen oder Getränke eingerührt werden. Hinweise Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene, abwechslungsreiche Ernährung und eine gesunde Lebensweise. Die empfohlene tägliche Verzehrmenge darf nicht überschritten werden. Außerhalb der Reichweite von kleinen Kindern aufbewahren. Bitte trocken, lichtgeschützt und nicht über 25 ¬∞C lagern. Inhaltsstoffe Passionsblumen Extrakt, Johanniskraut Extrakt, Baldrianwurzel Extrakt, Hydroxypropylmethylcellulose (Kapselhülle), Hopfenblüten Extrakt, Lavendel Extrakt, Cholecalciferol, Folsäure (Pteroylmonoglutaminsäure), Methylcobalamin. Herstellerinformationen BG Products GmbHKimmelgarten 767661 KaiserslauternDeutschland info@narovital.comhttps://narovital.com20,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Thesaurierungsbegünstigung nach § 34a EStG im direkten Vergleich zum Optionsmodell. Eine kritis, Fachbücher von Simon KonleMasterarbeit aus dem Jahr 2023 im Fachbereich BWL - Rechnungswesen, Bilanzierung, Steuern, Note: 1,3, Hochschule Aalen, Sprache: Deutsch. Abstract: Das Ziel dieser Arbeit ist es, einen Überblick über die verschiedenen Problembereiche beider Regelungen zu geben. Da der Gesetzgeber durch die Einführung des Wachstumschancengesetzes versucht, einige dieser Problembereiche zu beheben, wird zudem die aktuelle Rechtsentwicklung betrachtet. Basierend auf diesen Entwicklungen sollen im Anschluss weitere Vorschläge zur Verbesserung erarbeitet werden, um abschliessend eine Beurteilung zu beiden Regelungen vornehmen zu können. Die Unternehmensbesteuerung in Deutschland beruht auf einem dualistischen System, wonach die Höhe der zu zahlenden Ertragssteuern massgeblich durch die Rechtsform eines Unternehmens bestimmt wird. Personengesellschaften werden nach dem Transparenzprinzip besteuert, was bedeutet, dass die Besteuerung auf Ebene des Gesellschafters mit dessen persönlichem Steuersatz erfolgt. Dieser kann im Spitzensteuersatz bis zu 45 % betragen. Kapitalgesellschaften hingegen unterliegen dem Trennungsprinzip. Dabei erfolgt zunächst eine Besteuerung auf Gesellschaftsebene mit ca. 30 %. Da Personengesellschaften nicht die Möglichkeit haben, Gewinne vorerst im Unternehmen zu belassen, um vorübergehend einer niedrigeren Gesamtsteuerbelastung zu unterliegen, führt dies zu einer Ungleichheit zwischen beiden Gesellschaftsformen. Um dieser Ungleichheit entgegenzuwirken, wurde die Thesaurierungsbegünstigung und das Optionsmodell eingeführt. Die Zielsetzung dieser beiden Regelungen besteht darin, eine Gleichstellung hinsichtlich der Besteuerung von Personen- und Kapitalgesellschaften zu erreichen, um Personengesellschaften sowohl im nationalen als auch im internationalen Wettbewerb zu stärken. In der praktischen Umsetzung zeigt sich jedoch, dass die Anwendungszahlen beider Regelungen hinter den Erwartungen zurückbleiben. Die mangelnde Attraktivität lässt sich besonders auf steuersystematische...48,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
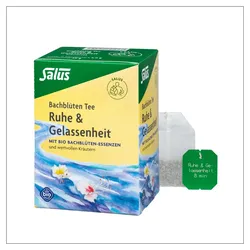
Bachblüten Tee Ruhe & Gelassenheit Bio Salus 15 STProdukteigenschaften: Bezeichnung: Lebensmittel Kräutertee Verwendung/Anwendung/Verzehrempfehlung: Den Filterbeutel in einer Tasse mit 200 ml sprudelnd kochendem Wasser übergießen und ca. 8 Minuten ziehen lassen. Empfehlung: 2 - 3 Tassen pro Tag trinken. Nährwertdeklaration: keine Zutaten: Melissenblätter*, Hagebuttenschalen*, Brombeerblätter*, Apfelfrüchte*, Schafgarbenkraut*, Passionsblumenkraut*, Kamillenblüten*, Lindenblätter*, Eukalyptusblätter*, Hibiskusblüten*, Lavendelblüten*, Bachblütenmischung* (Auszug aus Elm* [Ulme], Rock Rose* [Gelbes Sonnenröschen], Impatiens* [Springkraut], White Chestnut* [Rosskastanie] und Aspen* [Espe]). * aus ökologischem Landbau Allergene: keine Nettofüllmenge: 15 Filterbeutel = 30 g Aufbewahrungsbedingungen: Die Filterbeutel trocken, kühl und dunkel aufbewahren. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: Salus Gruppe Bahnhofstraße 24 83052 Bruckmühl Weitere Hinweise: Von Natur aus glutenfrei. Die angegebene empfohlene tägliche Verzehrsmenge darf nicht überschritten werden. Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und gesunde Lebensweise. Für kleine Kinder unzugänglich aufbewahren. Quelle: www.salus.de Stand: 11/20233,59 €*Versand: 3,75 €Sichere Weiterleitung zum Anbieter
-
2er-Pack Salus Bio-Bachblüten Tee »Ruhe & Gelassenheit«Für den Salus Bio-Bachblüten Tee »Ruhe & Gelassenheit« wurden ausgewählte Kräuter sorgfältig mit den Bio-Bachblüten-Essenzen Elm, Rock Rose, Impatiens, White Chestnut und Aspen kombiniert. Diese aromatische Rezeptur kann an mental herausfordernden Tagen zu mehr Geduld und innerer Gelassenheit verhelfen.8,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
-
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
-
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.